Featured

Світові ціни на зерно б'ють рекорди: що буде з вартістю пшениці та хліба в Україні?

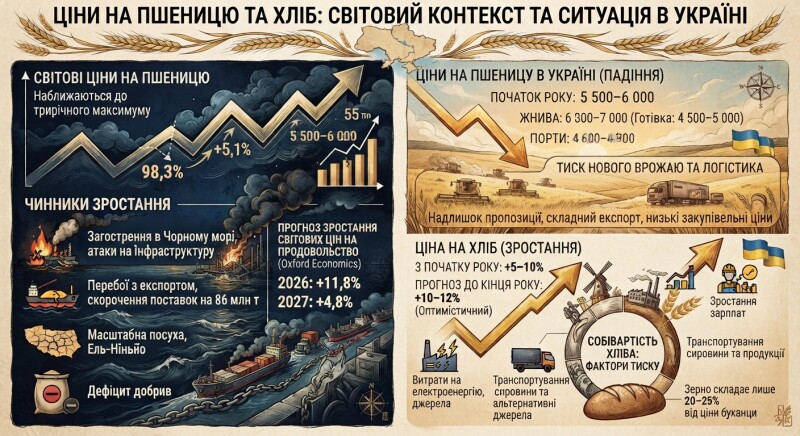
Світові біржові ціни на пшеницю наблизилися до трирічного максимуму через загострення ситуації в Чорному морі та перебої з експортом зерна. Про це повідомляє Financial Times.  Ринок миттєво відреагував на серію атак по портовій інфраструктурі протягом останніх тижнів, зокрема по найбільшому українському дунайському порту . За оцінками Oxford Economics, перебої в роботі портів Чорного й Азовського морів можуть скоротити світові поставки зерна цього року на 86 млн т, або приблизно 17% глобального експорту (із цього обсягу близько 34 млн т — на Україну).  Альтернативні маршрути через Дунай та залізницю здатні компенсувати лише близько 17 млн т поставок, тому повністю замістити експорт через глибоководні чорноморські порти наразі неможливо. Подорожчання відбувається на тлі інших негативних факторів для аграрних ринків: масштабної посухи, наслідків погодного явища Ель-Ніньйо та дефіциту добрив. Oxford Economics прогнозує, що у 2026 році світові ціни на продовольство зростуть на 11,8%, а у 2027 році — ще на 4,8%.
Steel Networking Summits 2026: можливості для українського бізнесу у сталеливарній галузі

25–27 жовтня 2026 року у Стамбулі, Туреччина, відбудеться міжнародний захід Steel Networking Summits 2026, який має об’єднати представників сталеливарної галузі, міжнародних закупівельників, виробників, імпортерів, дистриб’юторів та інших учасників ринку. Захід відбудеться у Swissôtel The Bosphorus Istanbul за підтримки Асоціації експортерів сталі Туреччини. У програмі передбачена участь провідних представників світової сталеливарної галузі. Очікується також участь Міністра торгівлі Турецької Республіки проф. д-ра Омера Болата. Одним із ключових компонентів Steel Networking Summits 2026 стане Hosted Buyers Program — програма для закупівельників, спрямована на встановлення прямих ділових контактів між міжнародними покупцями та представниками сталеливарної галузі Туреччини.

Featured

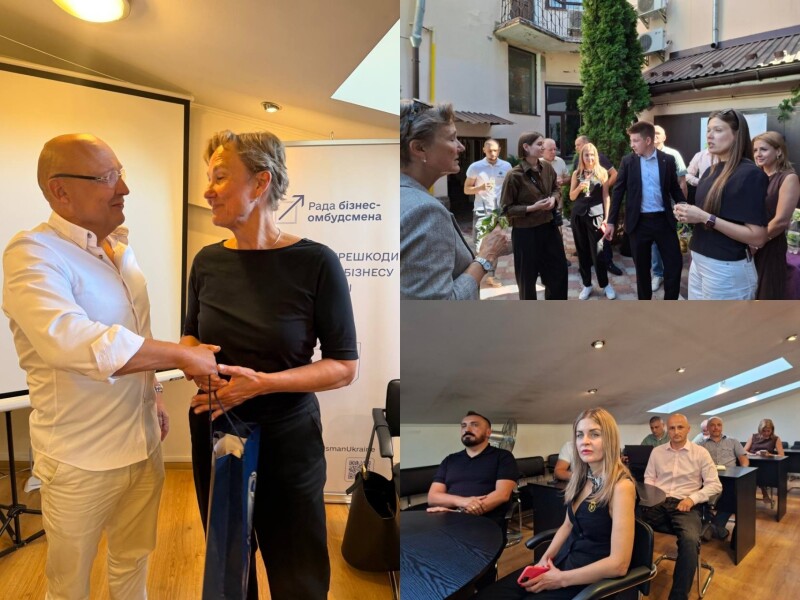
Діалог бізнесу з Радою бізнес-омбудсмена: підсумки зустрічі у Тернопільській ТПП

14 серпня 2026 року на базі Тернопільської торгово-промислової палати відбувся стратегічний діалог з делегацією Офісу бізнес-омбудсмена України на тему «Партнерство заради стійкості: погляд тернопільського бізнесу на виклики сьогодення». Участь у зустрічі взяли представники бізнесу Тернопільщини, керівництво Тернопільської ТПП та представники Офісу бізнес-омбудсмена України. Основну увагу під час обговорення зосередили на системних перешкодах, з якими сьогодні стикається бізнес, взаємодії підприємців із державними органами та практичних механізмах захисту прав бізнесу.

Featured

Для виробників меблів і дверей: можливості участі у міжнародних виставках у Туреччині

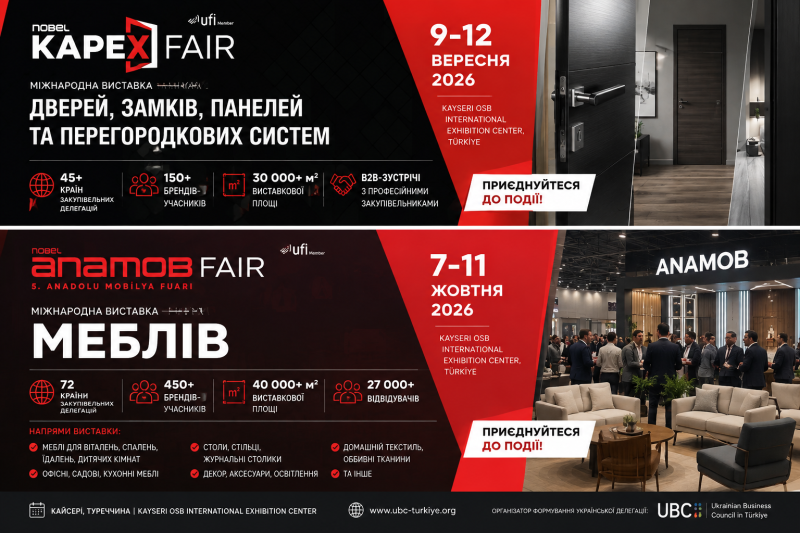
Тернопільська торгово-промислова палата інформує підприємства меблевої та дверної галузей про можливість долучитися до українських бізнес-делегацій на міжнародні спеціалізовані виставки KAPEX 2026 та ANAMOB 2026 у Туреччині. У межах партнерської взаємодії з турецькими організаторами для представників українського бізнесу сформовано спеціальні умови участі у виставкових заходах. Це створює додаткові можливості для українських підприємств щодо представлення власної продукції, встановлення прямих ділових контактів, пошуку потенційних партнерів і розвитку співпраці з компаніями Туреччини та інших країн.

Featured

Знищення або втрата товарів через форс-мажор: особливості оподаткування ПДВ

Знищення або втрата товарів унаслідок обставин непереборної сили може мати безпосередні податкові наслідки для підприємства. Водночас законодавство передбачає спеціальні правила для платників ПДВ, товари яких були придбані для використання в оподатковуваних операціях, але згодом були знищені або втрачені через форс-мажорні обставини. Відповідно до пункту 32¹ підрозділу 2 розділу ХХ Податкового кодексу України, за таких обставин товари не вважаються використаними в неоподатковуваних операціях або операціях, що не є господарською діяльністю платника ПДВ. Відтак за умови належного документального підтвердження у платника не виникає обов’язку нараховувати податкові зобов’язання відповідно до пункту 198.5 статті 198 ПКУ.